
26/03/2013 | Juegos online
El juego online movió más de 1.300 millones de euros en el último trimestre de 2012
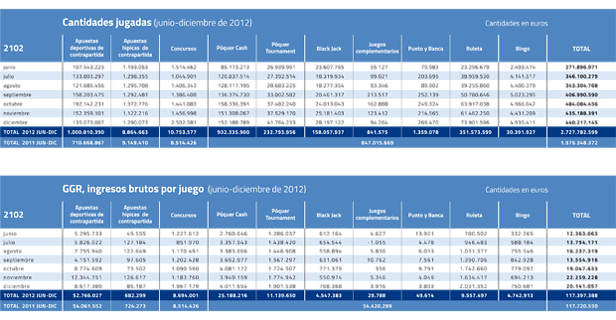
Cantidades Jugadas
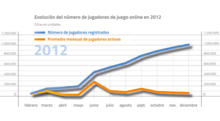
Número de jugadores online
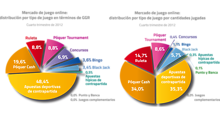
Tipo de juego
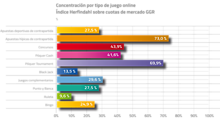
Cuota de mercado
La Dirección General de Ordenación del Juego (DGOJ) ha presentado un informe donde se puede apreciar que el tamaño del mercado de juego online en España ha marcado una senda de expansión desde el comienzo de su regulación en junio de 2012. En términos de cantidades jugadas, el juego online representó en el cuarto trimestre de 2012 1.359,4 millones de euros (un 24% superior respecto al trimestre anterior), y 61,4 millones de euros de ingreso brutos por juego (Gross Gaming Revenue o GGR), lo que supone un incremento del 41% trimestral.
En media mensual, en el cuarto trimestre de 2012 las cantidades jugadas se situaron en los 443 millones de euros frente a los 365 millones euros del tercer trimestre, mientras que por su parte los ingresos brutos por juego (GGR) se situaron en 20,5 millones de euros al mes en el cuarto trimestre, frente a 14,5 millones del tercer trimestre de 2012.
"En el último trimestre hubo menos cantidad de jugadores nuevos que en el anterior"
El número de jugadores registrados para juego online por el Sistema de Verificación de Identidad de la DGOJ (es decir, con independencia del número de operadores en los que se encuentre registrado el jugador) también tuvo un incremento sostenido desde el inicio del mercado regulado, con un crecimiento en el cuarto trimestre de 2012 del 27,4% en el número de jugadores registrados hasta alcanzar 1.010.086 jugadores registrados en diciembre de 2012. Por su parte, el promedio mensual de nuevos jugadores registrados en juegos online se situó en cuarto trimestre de 2012 en 72.453 jugadores frente a los 107.353 jugadores del tercer trimestre de 2012.
A falta de mayor información para valorar la posible estacionalidad de los valores de la serie, el informe concluye que, tras el fuerte crecimiento mercado de juego online (tanto en términos de cantidades jugadas, GGR y de jugadores) en los primeros meses tras el comienzo de la regulación del sector en junio de 2012, en el último trimestre de 2012 se ha producido una expansión más moderada del mercado de juego online.
"Concentración moderada del número de operadores en el mercado: entre el 12 y el 14%"
En cuanto al grado de concentración de los operadores del mercado de juego online en España, destaca una concentración moderada, que no ha experimentado variaciones significativas desde el inicio de la regulación del mercado de juego, medida por el índice de concentración de Herfindahl-Hirschman1 (HHI) a partir de la cuotas de mercado en el GGR total de los diferentes operadores de juego online.
La concentración del mercado de juego online según HHI se situaría en un rango entre el 12% y el 14% desde el inicio de la regulación en el mercado, y habiendo alcanzado en diciembre el nivel más reducido desde el inicio de la regulación del juego online.
"Las apuestas deportivas, el poker online y los juegos de casino son las actividades que más ingresaron"
Por tipo de juego, las apuestas deportivas de contrapartida, al igual que desde el inicio del mercado regulado, tuvieron en el cuarto trimestre el mayor peso tanto sobre los ingresos brutos por juego online (48,4%) como sobre las cantidades jugadas (35,3%). En segundo lugar por su peso en el mercado online se situaron los juegos de póquer online (póquer cash, con el 15,6% de los ingresos brutos por juego y póquer tournament con un 8,8%). En el cuarto trimestre de 2012, los juegos de casino y otros juegos (black jack, ruleta y otros) tuvieron una participación del 12,4% sobre los ingresos brutos por juego, aunque del 20,4% sobre las cantidades jugadas.
Por su parte, los concursos tuvieron una participación sobre los ingresos brutos por juego del 6,9%, pero sólo del 0,4% sobre las cantidades jugadas en el cuarto trimestre de 2012. Finalmente, los juegos de bingo online tuvieron un peso del 3,6% sobre los ingresos brutos por juego y del 1,1% sobre las cantidades jugadas en último trimestre de 2012. Las discrepancias observadas entre el peso en términos de ingresos bruto por juego y de cantidades jugadas, se deben a los diferentes ratios de GRR/cantidades jugadas en función del tipo de juego.
En cuanto a la evolución en el cuarto trimestre de 2012 del mercado de juego online en términos de GGR y cantidades jugadas por tipo de juego:
1. Las apuestas deportivas de contrapartida en el cuarto trimestre fueron las que experimentaron el mayor crecimiento del GGR en el cuarto trimestre de 2012 entre todos los tipos de juego online, aunque en términos de cantidades jugadas tuvieron un dinamismo inferior a la media del mercado. Por su parte, las apuestas hípicas experimentaron un retroceso en el cuarto trimestre tanto en términos de GGR como de cantidades jugadas.
2. En los juegos de póquer, el póquer cash y el póquer tournament experimentaron en el cuarto trimestre un crecimiento de su GGR y de las cantidades jugadas inferior a la media del mercado, aunque el póquer tournament fue superior a la media del mercado online en términos de cantidades jugadas.
3. En el caso de los juegos de casino online, los juegos de Black Jack tuvieron un aumento inferior a la media del mercado en el caso del GGR en el cuarto trimestre de 2012, pero superior a la media en el caso de las cantidades jugadas, mientras que los juegos de Ruleta tuvieron un comportamiento sensiblemente más dinámico que la media del mercado online.
4. Los concursos online, aunque experimentaron un crecimiento superior a la media en términos de cantidades jugadas, en términos de GGR su crecimiento fue inferior a dicha media de crecimiento del ingreso bruto por juego en el cuarto trimestre.
Finalmente, los juegos de bingo online experimentaron un crecimiento moderado, sensiblemente por debajo de la media del sector.
"Se incrementaron en más de un 70% las cantidades jugadas"
En comparación con el mismo período del año 2011 (junio-diciembre), en 2012 se han incrementado las cantidades jugadas globales en juego online en más de un 70% desde los 1.575 millones de euros entre junio y diciembre de 2011 hasta los más 2.727 millones de euros del mismo período de 2012. No obstante, los ingresos brutos por juego (o GGR) el juego online se han mantenido prácticamente inalterado en torno a los 117 millones de euros entre enero y junio de 2012, al igual que en el mismo período del año anterior.
"Las apuestas hípicas y los juegos de poker son los que más operadores concentran"
Por tipo juego, la concentración de mercado de los operadores presenta elevadas diferencias, lo que indica un cierto grado especialización por tipo de juego de los operadores. Mientras, los principales juegos de casino online como black jack y ruleta presentan una concentración de mercado de moderada a baja (con un índice de Herfindahl inferior al 15%), las apuestas deportivas de contrapartida y bingo online presentan una concentración de operadores entre moderada y alta (con un índice de Herfindahl superior al 25%); los juegos de póquer online y concurso presentan una concentración de operadores alta; y finalmente las apuesta hípicas de contrapartida presentan una concentración muy alta o extrema.
Artículos relacionados
- Intralot Perú lanza su plataforma de juegos para móviles y tablets
- Unibet entra a formar parte de Bonza Gaming con el 45% del capital
- eCOGRA otorga su sello de "buenas practicas en apuestas online" a Micrograming
- LA RGA critica al Gobierno griego por "extender el monopolio de OPAP a las apuestas online"
- La primera licencia de poker online en EEUU se la lleva 888
- Cómo verificar usuarios para el juego
- JDigital califica la tributación del Juego como una "cuestión controvertida"
- Unidesa crea su primera aplicación de juegos para iTunes con FBI Academy
- Gibraltar defiende la regulación de los juegos online porque "excluye riesgos para el consumidor"
- El Consejo de Protectorado de la ONCE se hace cargo de la denuncia presentada por Fenamix en contra de la "cesión del EuroJackPot"
Lo más leído
- Los nuevos billetes de 5€ entrarán en circulación el 2 de mayo
- El Gobierno publica la casilla para imputar las ganancias sobre el juego en el IRPF
- Vicenç Martí: "Existen mercados especialmente grandes dispuestos a jugar por dispositivos móviles"
- Albert Solá: "Lo peor que podemos hacer es estar parados. Hay que moverse"
- Cómo verificar usuarios para el juego
- JDigital califica la tributación del Juego como una "cuestión controvertida"
- 888 asegura que está dispuesto a lanzar nuevos productos
- Hacienda aumenta el control para la lucha contra el fraude online
- Los operadores gallegos piden tener las mismas oportunidades que el juego online
- El Consejo de Protectorado de la ONCE se hace cargo de la denuncia presentada por Fenamix en contra de la "cesión del EuroJackPot"
Suscribirse a Boletín de Opergame


Últimos Productos

MODULOS PC EMBEDDED LOW COST
Carrier Modulo PC-Embedded , personalizado según las necesidades del cliente. Ausencia de chips Standard para PC , evitando así el problema de...

Clasificadora de Monedas
Clasificadoras de monedas portátiles y de sobremesa.
Próximas Ferias
FADJA, Feria Andina del Juego de Azar
“La Feria Andina de Juegos de Azar, FADJA, es una exhibición comercial plena de productividad,...
Gamenet Expo 2013
GameNet Expo vuelve durante los días 5, 6 y 7 de abril de 2013 al conocido centro de exposiciones...

Casino
Bingo
Póker
Apuestas deportivas
Salones de juego
Juegos online
Recreativo
Medios de pago
Legislación
Vending

Quiénes somos | Contacto | Aviso Legal | Publicidad (PDF) | Advertise (PDF)
Siguenos en: Facebook | Twitter | RSS | Issuu | LinkedIn
Otras webs de Hipala Communication: Hostel Vending | Hostel Vending Portugal
Copyright © Opergame. Todos los derechos reservados.
